Po 50-tce pytanie o dywidendy zmienia się z "ile mogę odłożyć?" na "jak bezpiecznie zacząć z tego korzystać?". Horyzont jest krótszy, a jeden zły rok na rynku tuż przed wypłatami może mieć większy wpływ niż w wieku 30 lat. Ten tekst nie jest poradą emerytalną. Pokazuje elementy planu, które warto przemyśleć wcześniej.
Najkrócej: po 50-tce ważniejsza od maksymalnej stopy dywidendy staje się stabilność wypłat. Zaplanuj przejście z akumulacji do wypłat, trzymaj bufor gotówkowy na 1-2 lata wydatków z portfela i nie opieraj dochodu na jednym źródle.
Krótszy horyzont zmienia priorytety
W wieku 30 lat spadek portfela o 20% to głównie test nerwów. Masz czas, żeby kolejne wpłaty kupiły akcje taniej. Po 50-tce czasu na odrobienie strat jest mniej, a moment, w którym zaczniesz korzystać z portfela, jest bliżej.
To nie znaczy, że trzeba sprzedać akcje. Znaczy, że trzeba odpowiedzieć na trzy pytania:
- kiedy planujesz zacząć wypłaty z portfela,
- jaką część wydatków mają pokrywać dywidendy,
- ile spadku wartości portfela możesz znieść bez zmiany planu.
Ogólny proces przeliczania celu na kwotę opisuję w tekście plan emerytalny z dywidend.
Z akumulacji do wypłat
W fazie akumulacji reinwestujesz dywidendy i dokładasz nowe wpłaty. W fazie wypłat część dywidend, a czasem część kapitału, zaczyna finansować wydatki. Przejście nie musi być jednorazowe.
Praktyczna ścieżka może wyglądać tak:
- Kilka lat przed planowanymi wypłatami przestajesz zwiększać ryzyko portfela.
- Stopniowo budujesz bufor gotówkowy i część bezpieczniejszą.
- Zaczynasz wypłacać część dywidend, a resztę nadal reinwestujesz.
- Dopiero potem przechodzisz do pełnych wypłat, jeżeli plan na to pozwala.
Przy ustalaniu kolejności wypłat pomaga planowanie wypłat dywidend w kalendarzu.
Bufor gotówkowy na 1-2 lata wydatków z portfela
Bufor to gotówka albo bardzo bezpieczne instrumenty, które pokrywają wydatki finansowane z portfela przez rok lub dwa lata. Nie chodzi o wszystkie wydatki, tylko o tę część, którą mają pokrywać inwestycje.
Hipotetyczny przykład: jeżeli portfel ma dokładać 2000 zł miesięcznie, bufor na 1-2 lata to 24 000-48 000 zł. Gdy rynek spada albo spółki obniżają dywidendy, korzystasz z bufora i nie musisz sprzedawać akcji po niskich cenach.
Bufor to coś innego niż fundusz awaryjny na nieprzewidziane wydatki. Ten drugi opisuję w tekście o funduszu awaryjnym przed inwestowaniem w dywidendy. Po 50-tce warto mieć jedno i drugie. Kwotę rezerwy możesz oszacować w kalkulatorze funduszu awaryjnego.
Ryzyko sekwencji stóp zwrotu w prostym przykładzie
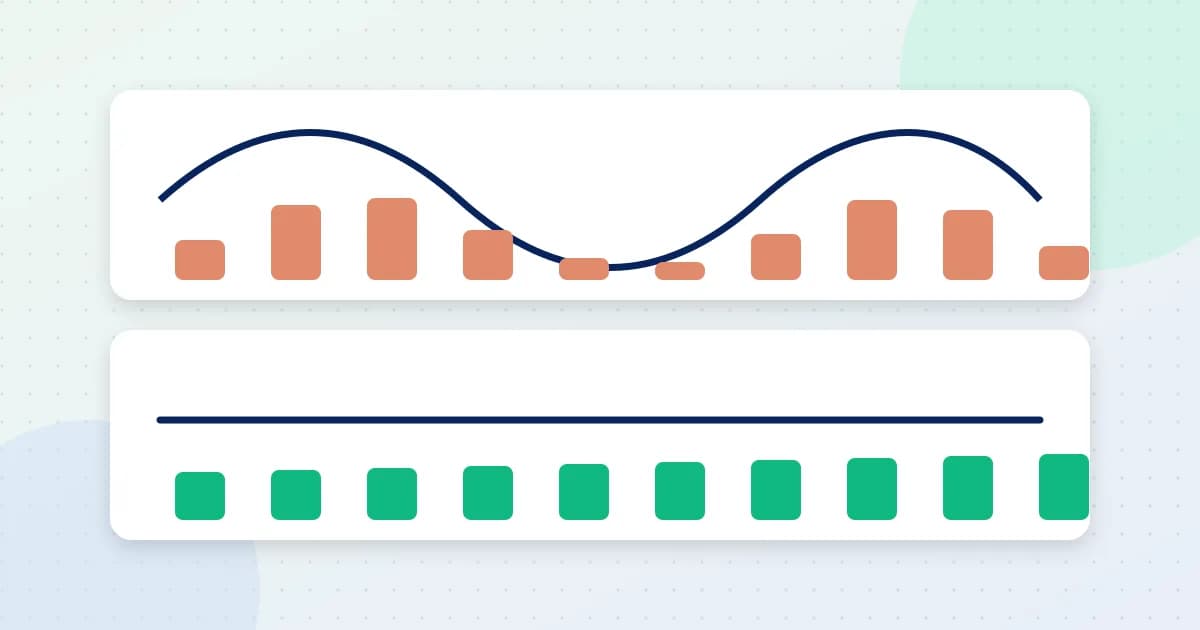
Ryzyko sekwencji oznacza, że przy regularnych wypłatach liczy się nie tylko średni wynik, ale też kolejność dobrych i złych lat. Spadek na początku fazy wypłat szkodzi bardziej niż taki sam spadek kilka lat później.
Hipotetyczny przykład: dwie osoby mają po 500 000 zł i wypłacają 30 000 zł na początku każdego roku. Obie mają te same trzy stopy zwrotu, tylko w innej kolejności.
| Rok | Osoba A: wynik roku | Osoba A: kapitał na koniec | Osoba B: wynik roku | Osoba B: kapitał na koniec |
|---|---|---|---|---|
| 1 | -20% | 376 000 zł | +10% | 517 000 zł |
| 2 | +10% | 380 600 zł | +10% | 535 700 zł |
| 3 | +10% | 385 660 zł | -20% | 404 560 zł |
Bez wypłat obie osoby skończyłyby z tą samą kwotą. Przy wypłatach osoba A ma po trzech latach o około 19 000 zł mniej, bo wypłacała z portfela, który właśnie spadł. Bufor gotówkowy ogranicza ten problem, bo w złym roku wypłata nie musi pochodzić ze sprzedaży akcji.
Dywidendy nie chronią przed tym ryzykiem w pełni. W słabszych latach spółki mogą obniżać wypłaty, a kurs po dywidendzie koryguje się o jej wartość. Porównanie z podejściem opartym na sprzedaży części portfela znajdziesz w tekście reguła 4% a dywidendy.
IKE i IKZE ogólnie
IKE i IKZE to konta z preferencjami podatkowymi, które mogą obejmować akcje i ETF-y. Mają roczne limity wpłat i warunki wypłaty powiązane z wiekiem. Po 50-tce warto sprawdzić, ile lat zostało do momentu, w którym spełnisz warunki wypłaty, bo od tego zależy, jak dużo korzyści zdążysz zbudować.
Nie podaję tu limitów ani szczegółowych warunków, bo zmieniają się w czasie. Ogólne porównanie znajdziesz w tekście IKE czy zwykłe konto maklerskie do dywidend. Aktualne zasady sprawdź u dostawcy konta i w przepisach.
Dywersyfikacja źródeł dochodu
Po 50-tce dywidendy rzadko powinny być jedynym planem. Dochód może pochodzić z kilku źródeł, które reagują inaczej na te same zdarzenia:
- dywidendy ze spółek i ETF-ów,
- odsetki z obligacji lub lokat,
- bufor gotówkowy na gorsze lata,
- inne świadczenia i dochody, które masz lub planujesz.
Obligacje dają inną przewidywalność niż akcje, ale też inne ryzyka, m.in. związane z inflacją i stopami procentowymi. Porównanie opisuję w tekście obligacje czy dywidendy do dochodu, a wpływ stóp na spółki dywidendowe w artykule o stopach procentowych.
Następne kroki
- Zapisz planowaną datę rozpoczęcia wypłat i miesięczną kwotę, którą ma pokrywać portfel.
- Policz bufor na 1-2 lata takich wypłat.
- Sprawdź scenariusze spadku i obniżki dywidend w symulatorze scenariuszy dywidendowych.
- Zapisuj wypłaty, decyzje i powody zmian w dzienniku inwestora dywidendowego.
- Jeżeli masz pytanie o działanie narzędzi Dywidenciarza, napisz przez formularz kontaktowy.
Podsumowanie
- Po 50-tce priorytetem staje się stabilność wypłat, a nie najwyższa stopa dywidendy.
- Przejście z akumulacji do wypłat warto rozłożyć na kilka lat.
- Bufor gotówkowy na 1-2 lata wydatków z portfela ogranicza sprzedaż akcji w złym momencie.
- Ryzyko sekwencji oznacza, że kolejność dobrych i złych lat ma znaczenie przy wypłatach.
- IKE i IKZE mogą pomóc, ale ich warunki trzeba sprawdzić w aktualnych przepisach.
- Kilka źródeł dochodu jest bezpieczniejsze niż oparcie planu na samych dywidendach.