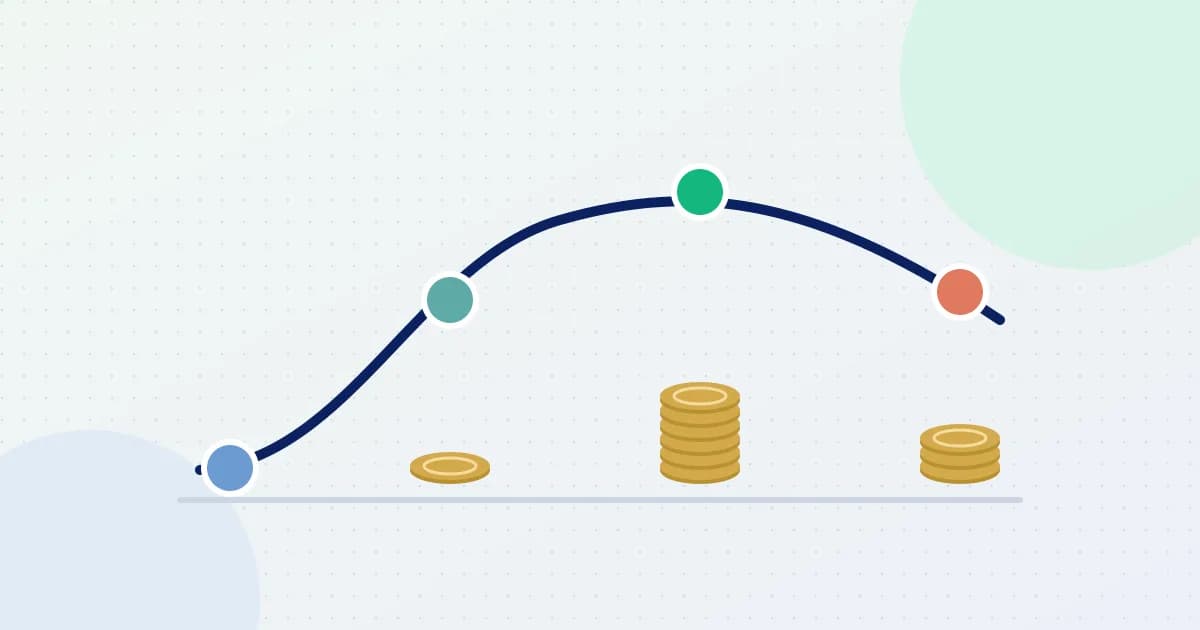
Jedne spółki nie płacą dywidend wcale, inne płacą regularnie od dekad, a jeszcze inne kuszą bardzo wysoką stopą dywidendy, która po roku znika. Często nie chodzi o "dobrą" czy "złą" politykę zarządu. Chodzi o etap, na którym jest firma. Ten tekst pokazuje, jak cykl życia spółki wpływa na dywidendę i jak ten etap rozpoznać w danych.
Najkrócej: młode i szybko rosnące firmy zwykle reinwestują zysk, bo mają gdzie go dobrze ulokować. Dojrzałe firmy generują więcej gotówki, niż potrzebują, i dzielą się nią z akcjonariuszami. Firmy w schyłku mogą płacić wysoko, ale często kosztem przyszłości. Etap rozpoznasz po dynamice przychodów, nakładach inwestycyjnych, wolnych przepływach pieniężnych i wskaźniku wypłaty.
Cztery etapy cyklu życia spółki
Model cyklu życia to uproszczenie. Pomaga jednak uporządkować oczekiwania wobec dywidendy.
- Start. Firma buduje produkt i szuka klientów. Często ma straty i potrzebuje kapitału z zewnątrz.
- Wzrost. Przychody rosną szybko. Firma może już zarabiać, ale wydaje dużo na rozwój: nowe zakłady, sklepy, zespoły, rynki.
- Dojrzałość. Wzrost zwalnia, pozycja na rynku jest stabilna. Spółka generuje nadwyżki gotówki, których nie potrzebuje na rozwój.
- Schyłek. Rynek się kurczy albo produkt traci znaczenie. Przychody spadają, a firma szuka sposobu, by przetrwać lub w uporządkowany sposób wycofać się z rynku.
Nie każda spółka przechodzi wszystkie etapy po kolei. Dojrzała firma może wrócić do wzrostu dzięki nowemu produktowi. Branże też mają swoje cykle.
Dlaczego spółki wzrostowe reinwestują zysk?
Spółka w fazie wzrostu często ma projekty, które mogą przynieść wysoki zwrot. Jeśli każda złotówka zainwestowana w firmę może wypracować więcej niż akcjonariusz zarobiłby gdzie indziej, wypłata dywidendy byłaby rezygnacją z tego zwrotu.
Dlatego takie spółki:
- zatrzymują zysk w firmie,
- finansują rozwój z własnej gotówki zamiast z długu lub emisji akcji,
- czasem zapowiadają dywidendę "w przyszłości", gdy tempo inwestycji spadnie.
Inwestor zarabia wtedy głównie na wzroście wartości firmy, a nie na wypłatach. O wyborze między tymi podejściami więcej piszemy w tekście dywidendy czy wzrost.
Kiedy pojawia się pierwsza dywidenda?
Pierwsza dywidenda zwykle pojawia się na przejściu między wzrostem a dojrzałością. Typowe sygnały:
- przychody nadal rosną, ale wolniej niż wcześniej,
- nakłady inwestycyjne (capex) przestają rosnąć szybciej niż przychody,
- wolne przepływy pieniężne (FCF, czyli gotówka po wydatkach operacyjnych i inwestycyjnych) są dodatnie przez kilka lat z rzędu,
- zadłużenie jest pod kontrolą, a gotówka na koncie rośnie.
Pierwsza wypłata bywa niewielka. Zarząd testuje, ile może płacić bez ograniczania rozwoju. Część firm zamiast dywidendy wybiera najpierw skup akcji, bo łatwiej go wstrzymać. Różnice opisuje artykuł skup akcji własnych czy dywidenda.
Dojrzali płatnicy i firmy w schyłku
Dojrzałe spółki to naturalne miejsce dla inwestora dywidendowego. Mają przewidywalne przepływy, umiarkowane potrzeby inwestycyjne i często jasną politykę dywidendową. Dywidenda rośnie zwykle powoli, razem z zyskami. Stopa dywidendy bywa umiarkowana, ale wypłata jest pokryta gotówką.
Spółki w schyłku potrafią mieć bardzo wysoką stopę dywidendy. Dzieje się tak z dwóch powodów. Kurs spada, bo rynek widzi słabnący biznes, więc ta sama dywidenda daje wyższą stopę. Zarząd może też wypłacać więcej, niż firma zarabia, żeby utrzymać akcjonariuszy. Taka wypłata bywa nietrwała. Jak rozpoznać takie sytuacje, opisuje tekst o pułapkach wysokich dywidend.
Schyłek nie musi oznaczać złej inwestycji. Czasem firma świadomie oddaje gotówkę, bo nie ma sensownych projektów. Ważne, żeby rozumieć, że taka wypłata może z czasem maleć.
| Etap | Przychody i capex | Wolne przepływy (FCF) | Typowa dywidenda |
|---|---|---|---|
| Start | Niskie przychody, wysokie wydatki | Zwykle ujemne | Brak |
| Wzrost | Szybki wzrost, wysoki capex | Niskie lub zmienne | Brak lub symboliczna |
| Dojrzałość | Umiarkowany wzrost, capex stabilny | Dodatnie i powtarzalne | Regularna, pokryta FCF, rośnie powoli |
| Schyłek | Spadek przychodów, capex ograniczany | Dodatnie, ale malejące | Często wysoka stopa, ryzyko cięcia |
Jak umiejscowić spółkę w cyklu: cztery wskaźniki
Nie potrzebujesz skomplikowanych modeli. Wystarczy spojrzeć na kilka lat danych ze sprawozdań.
- Dynamika przychodów. Szybki wzrost przez kilka lat to sygnał wzrostu. Stabilny, niski wzrost to dojrzałość. Kilka lat spadków to możliwy schyłek.
- Nakłady inwestycyjne (capex). Porównaj je z amortyzacją. Capex wyraźnie wyższy od amortyzacji oznacza rozbudowę. Capex na poziomie amortyzacji to utrzymanie. Capex trwale niższy może oznaczać, że firma przestała inwestować w przyszłość.
- Wolne przepływy pieniężne (FCF). To z nich płaci się dywidendę w dłuższym okresie. Szczegóły opisuje tekst free cash flow a dywidenda.
- Wskaźnik wypłaty (payout ratio). To część zysku albo FCF przeznaczona na dywidendę. Wskaźnik powyżej 100% oznacza, że spółka płaci więcej, niż zarobiła.
Przykład w złotówkach: trzy spółki, trzy etapy
Przykład jest hipotetyczny. Pomija podatki.
Spółka B (wzrost). Kurs 80 zł. Przychody rosną o 25% rocznie. FCF na akcję wynosi 0,40 zł, bo firma dużo inwestuje. Dywidendy nie ma. Stopa dywidendy: 0%.
Spółka C (dojrzałość). Kurs 50 zł. Przychody rosną o 3% rocznie. FCF na akcję wynosi 3,50 zł, dywidenda 2,50 zł. Stopa dywidendy: 2,50 / 50 = 5%. Wypłata pochłania 2,50 / 3,50 ≈ 71% FCF. Zostaje zapas.
Spółka D (schyłek). Kurs 20 zł. Przychody spadają o 8% rocznie. FCF na akcję wynosi 1,50 zł, dywidenda 2,40 zł. Stopa dywidendy: 2,40 / 20 = 12%. Wypłata to 2,40 / 1,50 = 160% FCF. Brakujące 0,90 zł na akcję spółka musi wziąć z gotówki na koncie albo z długu.
Gdybyś miał po 10 000 zł w Spółce C i Spółce D, w pierwszym roku dostałbyś 500 zł z C (10 000 × 5%) i 1 200 zł z D (10 000 × 12%). Wyższa kwota z D nie jest jednak pokryta przepływami. Jeśli D obetnie dywidendę do poziomu, na który ją stać, na przykład do 1,20 zł, Twój dochód z D spadnie do 600 zł (10 000 zł / 20 zł = 500 akcji × 1,20 zł). Do tego może dojść spadek kursu.
Następne kroki
- Wybierz jedną spółkę z portfela i zapisz dynamikę przychodów, capex, FCF i dywidendę z ostatnich pięciu lat.
- Sprawdź, czy dywidenda jest pokryta FCF, korzystając z tekstu free cash flow a dywidenda.
- Jeśli stopa dywidendy wydaje się zbyt wysoka, przejdź przez listę z artykułu o pułapkach wysokich dywidend.
- Zastanów się, jaki udział spółek wzrostowych i dojrzałych pasuje do Twojego celu, czytając tekst dywidendy czy wzrost.
- Policz, jak zmiana dywidendy wpłynie na dochód portfela, w kalkulatorze portfela dywidendowego.
Podsumowanie
- Etap życia spółki w dużej mierze tłumaczy jej podejście do dywidendy.
- Spółki wzrostowe reinwestują zysk, bo mają projekty z wysokim zwrotem.
- Pierwsza dywidenda pojawia się zwykle, gdy wzrost zwalnia, a FCF jest dodatni przez kilka lat.
- Dojrzałe spółki płacą regularnie, a wypłata jest pokryta przepływami.
- Wysoka stopa dywidendy w spółce w schyłku często oznacza ryzyko cięcia wypłaty.