Obligacje i akcje dywidendowe często trafiają do jednego worka z napisem "dochód pasywny". Oba instrumenty mogą regularnie przynosić gotówkę. Na tym podobieństwa się kończą. Obligacja to pożyczka z określonymi warunkami, a akcja to udział w firmie, która sama decyduje o wypłatach.
Najkrócej: obligacje dają bardziej przewidywalny dochód i zwrot kapitału w terminie, ale zwykle bez wzrostu wypłat ponad warunki emisji. Dywidendy mogą rosnąć z czasem, ale nie są gwarantowane, a cena akcji mocno się waha. Wiele osób łączy oba źródła zamiast wybierać jedno.
Jak działają oba źródła dochodu
Obligacje
Kupując obligację, pożyczasz pieniądze emitentowi. W zamian dostajesz odsetki według ustalonych zasad i zwrot nominału w dniu wykupu. Zasady są zapisane z góry: stałe oprocentowanie, zmienne powiązane ze stopą referencyjną albo indeksowane inflacją.
Emitent ma obowiązek zapłacić. Ryzyko polega na tym, że może tego nie zrobić, czyli na ryzyku niewypłacalności. W przypadku obligacji skarbowych to ryzyko jest zwykle uznawane za niskie, w przypadku korporacyjnych zależy od kondycji firmy.
Dywidendy
Dywidenda to część zysku, którą spółka decyduje się wypłacić akcjonariuszom. Nie ma tu obowiązku. Zarząd i walne zgromadzenie mogą wypłatę podnieść, utrzymać, obniżyć albo zawiesić. Ramy tych decyzji opisuje polityka dywidendowa.
Akcja nie ma terminu wykupu. Nie dostaniesz z powrotem ceny zakupu. Kapitał odzyskujesz, sprzedając akcje po aktualnej cenie rynkowej, która może być wyższa lub niższa.
Porównanie w pięciu wymiarach
| Kryterium | Obligacje | Akcje dywidendowe |
|---|---|---|
| Przewidywalność wypłat | Wysoka, zasady znane z góry. | Niższa, decyzja spółki co roku. |
| Ryzyko ceny | Niższe, zwłaszcza przy trzymaniu do wykupu. | Wysokie, kurs może spaść o kilkadziesiąt procent. |
| Inflacja | Stały kupon traci realnie, obligacje indeksowane częściowo chronią. | Wypłaty mogą rosnąć szybciej niż inflacja, ale nie muszą. |
| Wzrost dochodu | Brak ponad warunki emisji. | Możliwy, jeśli rosną zyski spółki. |
| Zwrot kapitału | Nominał w dniu wykupu. | Tylko przez sprzedaż po cenie rynkowej. |
Inflacja i wzrost wypłat
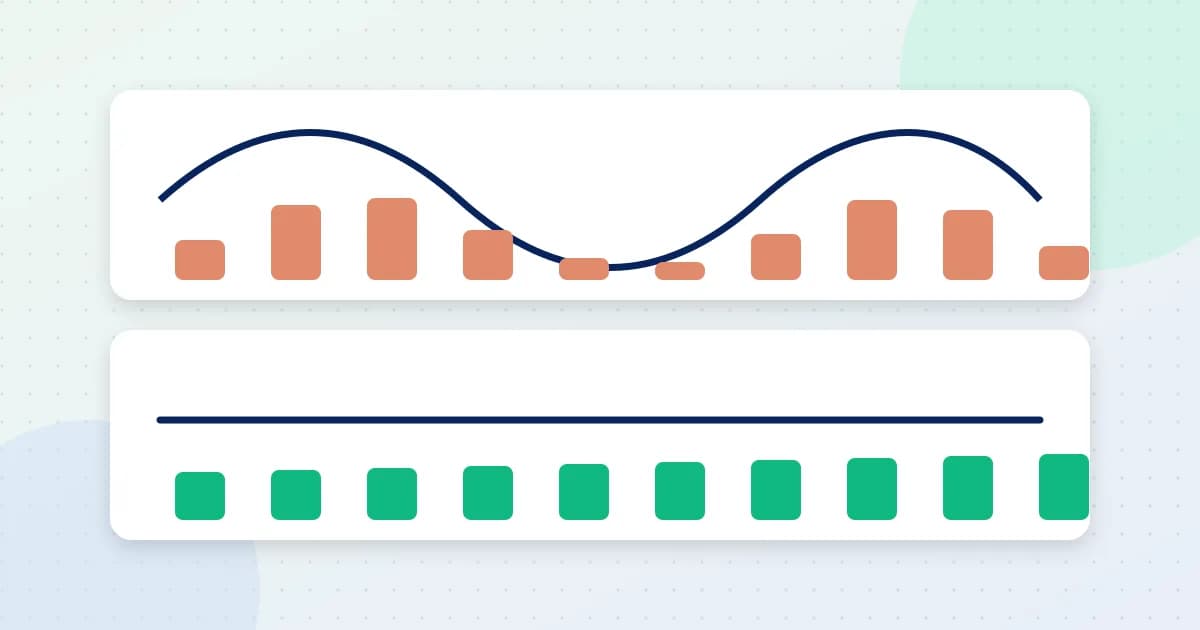
To najważniejsza różnica w długim terminie. Załóżmy hipotetycznie, że masz dwa źródła po 1000 zł rocznie. Obligacja ze stałym kuponem płaci 1000 zł przez cały okres. Spółka podnosi dywidendę średnio o 5% rocznie. Po 10 latach wypłata z akcji wynosi około 1630 zł, a z obligacji nadal 1000 zł.
Jeśli inflacja w tym czasie wyniesie średnio 3%, te same 1000 zł z obligacji ma po dekadzie siłę nabywczą około 744 zł dzisiejszych. Dlatego przy obligacjach o stałym oprocentowaniu inflacja jest głównym ryzykiem. Obligacje indeksowane inflacją częściowo rozwiązują ten problem, ale ich oprocentowanie też zależy od warunków emisji.
Wzrost dywidendy ma jednak swoją cenę. Nie jest gwarantowany. Spółka może obciąć wypłatę w złym roku, a kurs akcji może spaść akurat wtedy, gdy potrzebujesz pieniędzy. Jak mierzyć tempo podwyżek, opisuje tekst o CAGR dywidendy.
Detaliczne obligacje skarbowe jako kategoria
Dla polskiego inwestora indywidualnego naturalnym punktem odniesienia są detaliczne obligacje skarbowe. To papiery emitowane przez Skarb Państwa dla osób fizycznych. Nie są notowane na giełdzie, więc ich cena nie zmienia się codziennie.
Występują w kilku odmianach:
- o stałym oprocentowaniu, zwykle krótkoterminowe,
- o zmiennym oprocentowaniu powiązanym ze stopą referencyjną NBP,
- indeksowane inflacją, zwykle w dłuższych terminach.
Aktualne oprocentowanie i warunki zmieniają się w kolejnych emisjach. Sprawdzaj je bezpośrednio u emitenta przed zakupem. Przy wcześniejszym wykupie zwykle obowiązuje opłata, która obniża odsetki. Szerszy kontekst znajdziesz w tekstach obligacje skarbowe czy lokaty oraz czy młody inwestor powinien kupować obligacje.
Podatek w obu przypadkach
W Polsce zarówno odsetki od obligacji, jak i dywidendy co do zasady podlegają 19% zryczałtowanemu podatkowi od dochodów kapitałowych. Przy obligacjach skarbowych i dywidendach z polskich spółek podatek zwykle pobiera płatnik. Przy dywidendach zagranicznych dochodzi kwestia podatku u źródła i ewentualnej dopłaty w zeznaniu.
Wyjątkiem są konta IKE i IKZE, które mają własne zasady opodatkowania. Szczegóły zależą od Twojej sytuacji, więc zweryfikuj je przed decyzją. Ogólne zasady liczenia dochodu po podatku opisuje tekst o dochodzie netto z dywidend.
Wybór czy połączenie?
Rzadko chodzi o wybór jednego instrumentu. Częściej o proporcje. Obligacje mogą stabilizować portfel i pokrywać wydatki w krótszym horyzoncie. Akcje dywidendowe mogą odpowiadać za wzrost dochodu w długim terminie.
Proporcje zależą od kilku pytań:
- Kiedy potrzebujesz dochodu: za rok, za 5 lat czy za 20?
- Ile spadku wartości portfela jesteś w stanie znieść bez sprzedaży?
- Czy masz osobny fundusz awaryjny?
- Czy wolisz stały dochód nominalny, czy dochód, który może rosnąć, ale też spadać?
Odpowiedzi nie da się skopiować od innej osoby. Ten tekst nie jest rekomendacją konkretnego podziału.
Następne kroki
- Zapisz, kiedy i na co potrzebujesz dochodu z portfela.
- Sprawdź aktualne warunki detalicznych obligacji skarbowych u emitenta.
- Policz potencjalny dochód z części akcyjnej w kalkulatorze portfela dywidendowego.
- Porównaj warianty w porównywarce strategii.
- Jeśli wybierasz rachunek pod akcje lub ETF-y dywidendowe, przejdź przez checklistę brokera do dywidend.
Podsumowanie
- Obligacje dają przewidywalny dochód i zwrot nominału, akcje dywidendowe dają szansę na wzrost wypłat bez gwarancji.
- Ryzyko ceny jest znacznie wyższe przy akcjach niż przy obligacjach trzymanych do wykupu.
- Inflacja realnie obniża dochód ze stałego kuponu, a obligacje indeksowane tylko częściowo to łagodzą.
- Odsetki i dywidendy co do zasady podlegają w Polsce 19% podatkowi, z wyjątkami dla IKE i IKZE.
- Najczęściej sensowne pytanie brzmi nie "co wybrać", tylko "w jakich proporcjach i na jaki horyzont".