Niektóre spółki, głównie zagraniczne, pozwalają akcjonariuszom odebrać dywidendę nie w gotówce, ale w nowych akcjach. To rozwiązanie nazywa się scrip dividend albo dywidendą w akcjach. Na pierwszy rzut oka wygląda jak prezent. W praktyce to inna forma tej samej wypłaty, z własnymi kosztami i pułapkami w raportach.
Najkrócej: dywidenda w akcjach to wybór formy wypłaty, a nie dodatkowy zysk. Wartość Twojej pozycji zależy od tego, jak spółka radzi sobie w biznesie, a nie od tego, czy dostałeś gotówkę, czy akcje.
Jak działa dywidenda w akcjach?
Spółka ogłasza dywidendę na akcję i daje akcjonariuszom wybór. Możesz przyjąć gotówkę albo zamienić należną kwotę na nowe akcje. Cena, po której przeliczana jest dywidenda, wynika z zasad programu. Często jest to średni kurs z kilku dni, czasem z niewielkim dyskontem.
Typowy przebieg wygląda tak:
- Spółka ogłasza dywidendę i warunki programu scrip.
- Akcjonariusz zgłasza wybór w określonym terminie, zwykle przez brokera.
- Spółka ustala cenę referencyjną nowych akcji.
- Akcjonariusz dostaje gotówkę albo nowe akcje. Ułamkowe resztki często wypłacane są w gotówce albo przenoszone na kolejną wypłatę.
Nie każdy broker obsługuje każdy wybór. Część rachunków domyślnie przyjmuje gotówkę i nie przekazuje dyspozycji do spółki. Sprawdź to w dokumentach swojego brokera przed terminem zgłoszenia.
Dywidenda w akcjach a DRIP
Scrip dividend przypomina reinwestowanie dywidend, ale mechanizm jest inny. W programie scrip dywidendę od razu dostajesz w akcjach zamiast w gotówce. DRIP to z kolei plan reinwestowania wypłaty w kolejne akcje. Akcje do DRIP mogą pochodzić z zakupu na rynku, ale też z nowej emisji albo z akcji własnych spółki, zależnie od regulaminu planu. Dlatego przy DRIP prowadzonym przez spółkę też sprawdź, skąd pochodzą akcje, bo nowa emisja oznacza rozwodnienie podobne jak przy scrip.
Dla spółki scrip i DRIP oparty na nowej emisji działają podobnie. Pozwalają zatrzymać gotówkę w firmie, a jednocześnie formalnie utrzymać wypłatę. Dlatego warto zapytać, dlaczego spółka oferuje taki program. Czasem to wygoda dla akcjonariuszy. Czasem sposób na ochronę płynności. Jak działa klasyczne reinwestowanie, opisuje tekst o DRIP.
Dlaczego nowe akcje to nie darmowy zysk?
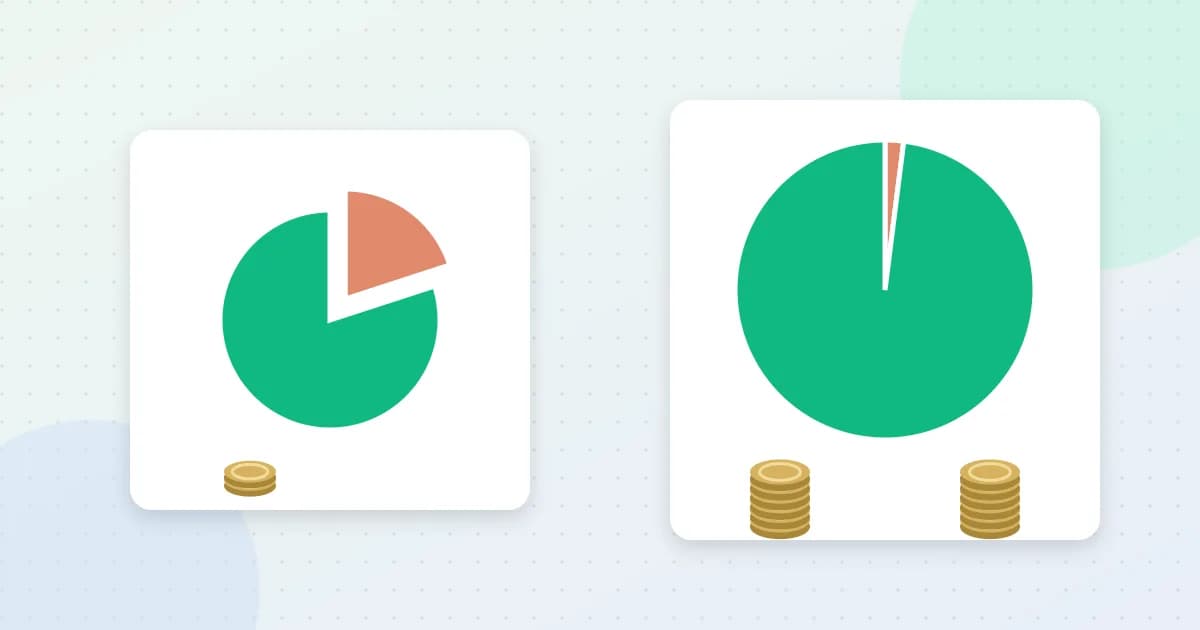
Wartość spółki nie rośnie dlatego, że wydała nowe akcje. Jeśli część akcjonariuszy wybierze akcje, łączna liczba akcji w obrocie rośnie. Zysk do podziału jest ten sam, więc przypada na więcej akcji. To jest rozwodnienie, czyli spadek udziału w spółce przypadającego na jedną akcję.
Hipotetyczny przykład w PLN:
| Założenie | Wybór: gotówka | Wybór: akcje |
|---|---|---|
| Liczba akcji przed wypłatą | 500 | 500 |
| Dywidenda brutto | 1 000 zł | 1 000 zł |
| Cena referencyjna nowej akcji | nie dotyczy | 50 zł |
| Co dostajesz | Gotówkę na rachunek | 20 nowych akcji |
| Twój udział w spółce | Lekko maleje, jeśli inni wybiorą akcje | Mniej więcej bez zmian |
Przykład pokazuje sedno. Osoba, która wybiera akcje, zachowuje mniej więcej swój udział w firmie. Osoba, która wybiera gotówkę, dostaje pieniądze, ale jej udział się zmniejsza, bo inni dostali nowe akcje. Nikt nie dostaje nic "za darmo". Zmienia się tylko forma: gotówka do ręki albo większa liczba akcji.
Jeśli w programie jest dyskonto do ceny rynkowej, osoby wybierające akcje mają drobną przewagę kosztem tych, którzy biorą gotówkę. Zwykle jest ona niewielka i nie powinna być głównym argumentem.
Jak czytać raport brokera?
Dywidenda w akcjach potrafi namieszać w historii transakcji. Zanim uznasz, że coś się nie zgadza, sprawdź kilka rzeczy.
- Pozycja dywidendy. Czy raport pokazuje dywidendę brutto, mimo że nie dostałeś gotówki?
- Podatek. Czy pojawiło się potrącenie podatku, mimo że wypłata była w akcjach? Czy zostało pobrane gotówką z rachunku?
- Nowe akcje. Czy pojawiły się jako osobna pozycja, z jaką ceną nabycia i datą?
- Ułamki. Co stało się z resztką, która nie dała pełnej akcji?
- Waluta. W jakiej walucie rozliczono wypłatę i po jakim kursie?
Skutki podatkowe dywidendy w akcjach zależą od kraju spółki, konstrukcji programu i Twojej sytuacji. Nie zakładaj, że brak gotówki oznacza brak podatku. Zachowaj dokumenty i zweryfikuj rozliczenie z aktualnymi przepisami albo z doradcą. Ogólne zasady liczenia dochodu po podatku opisuje tekst o dochodzie netto z dywidend.
Kiedy wybrać gotówkę, a kiedy akcje?
Nie ma jednej dobrej odpowiedzi. Wybór zależy od Twojego planu, a nie od tego, która opcja brzmi korzystniej.
Gotówka może mieć sens, gdy:
- potrzebujesz dochodu na bieżące wydatki,
- chcesz reinwestować w inne spółki lub ETF-y,
- pozycja i tak jest już duża w Twoim portfelu.
Akcje mogą mieć sens, gdy:
- i tak kupiłbyś więcej tej spółki,
- chcesz uniknąć prowizji przy ręcznym dokupieniu,
- Twój broker poprawnie obsługuje taki program i raportuje go czytelnie.
Jeśli spółka nagle wprowadza program scrip po latach wypłat w gotówce, przyjrzyj się jej przepływom pieniężnym. Taka zmiana bywa sygnałem, że firma chce chronić gotówkę. Podobne pytania warto zadać jak przy porównaniu skupu akcji i dywidendy: kto naprawdę zyskuje i czy liczba akcji rośnie z roku na rok.
Następne kroki
- Sprawdź w dokumentach brokera, czy obsługuje wybór formy dywidendy i jak raportuje nowe akcje.
- Zapisz, czy dana spółka ma w Twoim portfelu dawać gotówkę, czy rosnąć przez reinwestowanie.
- Porównaj liczbę akcji spółki w ostatnich latach, aby ocenić skalę rozwodnienia.
- Jeśli dopiero wybierasz rachunek pod zagraniczne dywidendy, przejdź przez checklistę brokera do dywidend.
- Przelicz wpływ reinwestowania na wynik w kalkulatorze reinwestycji dywidend.
Podsumowanie
- Dywidenda w akcjach to wybór formy wypłaty: gotówka albo nowe akcje.
- Nowe akcje oznaczają rozwodnienie, więc nie są dodatkowym zyskiem.
- Przy scrip i przy DRIP opartym na nowych akcjach spółka zatrzymuje gotówkę i rozwadnia akcjonariuszy. Sprawdź w regulaminie, skąd pochodzą akcje.
- Raport brokera może pokazać dywidendę i podatek mimo braku przelewu. Zweryfikuj rozliczenie.
- Wybieraj według swojego planu, a nie według tego, która opcja wygląda na prezent.