
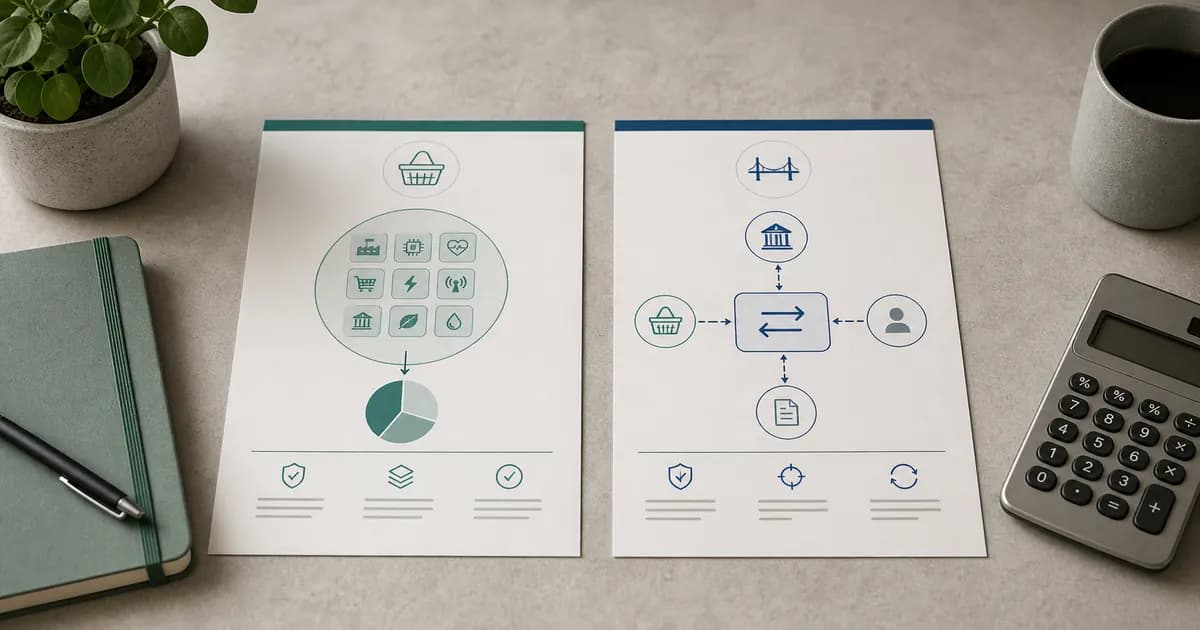
ETF może śledzić ten sam indeks na różne sposoby. Jeden fundusz kupuje akcje lub obligacje z indeksu, drugi używa umowy swap, żeby odwzorować wynik. Dla początkującego inwestora najważniejsze jest proste pytanie: czy rozumiesz, co fundusz faktycznie trzyma i skąd bierze się jego wynik?
Najkrócej: replikacja fizyczna oznacza, że ETF kupuje składniki indeksu albo ich próbkę. Replikacja syntetyczna oznacza, że ETF używa instrumentu pochodnego, najczęściej swapu, żeby uzyskać wynik zbliżony do indeksu.
Co oznacza replikacja ETF-u?
Replikacja to sposób, w jaki ETF próbuje odwzorować indeks. Jeśli indeks obejmuje szeroki koszyk spółek, fundusz musi zdecydować, jak ten koszyk zbudować w praktyce. Może kupić wszystkie składniki, kupić reprezentatywną próbkę albo użyć kontraktu z drugą stroną transakcji.
To nie jest detal tylko dla specjalistów. Metoda replikacji wpływa na:
- przejrzystość tego, co znajduje się w funduszu,
- koszty i obrót wewnątrz ETF-u,
- tracking difference, czyli różnicę między wynikiem ETF-u i indeksu,
- ryzyko kontrahenta przy strukturach syntetycznych,
- sposób, w jaki czytasz dokument KID, factsheet i raport roczny.
Przy ETF-ach dywidendowych dochodzi jeszcze wypłata gotówki. Fundusz może mieć podobną nazwę i podobny indeks jak konkurent, ale inny sposób odwzorowania, inną walutę, inną politykę dystrybucji i inne ryzyka operacyjne.
Replikacja fizyczna: pełna albo próbkowana
W replikacji fizycznej fundusz kupuje papiery wartościowe. Najprostszy wariant to pełna replikacja: ETF trzyma wszystkie składniki indeksu w podobnych wagach. Jeśli indeks ma 100 dużych spółek, fundusz próbuje mieć te 100 spółek w portfelu.
Przy bardzo szerokich indeksach pełne kupowanie wszystkiego może być drogie albo niepraktyczne. Wtedy fundusz może stosować sampling, czyli próbkowanie. Kupuje reprezentatywną część indeksu, która ma zachowywać się podobnie do całości.
Fizyczna replikacja jest intuicyjna, bo łatwiej wyobrazić sobie portfel funduszu. Nie oznacza jednak braku ryzyka. Nadal sprawdzasz:
- czy fundusz kupuje wszystkie składniki, czy tylko próbkę,
- czy korzysta z pożyczania papierów wartościowych,
- jaka jest płynność składników indeksu,
- jak często indeks jest zmieniany,
- czy fundusz dobrze radzi sobie z kosztami transakcyjnymi.
Przykład: ETF na szeroki indeks globalny może nie kupować każdej małej spółki z indeksu, tylko dobrać próbkę. To może obniżyć koszty, ale może też lekko zwiększyć różnicę wobec indeksu.
Replikacja syntetyczna: swap i kontrahent
W replikacji syntetycznej ETF nie musi trzymać dokładnie tych samych aktywów, które są w indeksie. Fundusz zawiera umowę swap z kontrahentem, najczęściej instytucją finansową. Swap to umowa, w której jedna strona zobowiązuje się dostarczyć wynik określonego indeksu według ustalonych zasad.
Najprościej: fundusz ma własny portfel zabezpieczający, a kontrahent przez swap pomaga mu uzyskać wynik indeksu. Dzięki temu ETF może czasem śledzić trudny rynek sprawniej niż fundusz fizyczny. Ceną jest dodatkowa warstwa złożoności.
Dla czytelnika nie chodzi o ocenę, że "syntetyczny ETF jest zły". Chodzi o pytania:
- Kto jest kontrahentem swapu?
- Jak wygląda zabezpieczenie transakcji?
- Czy dokumenty jasno pokazują metodę replikacji?
- Czy fundusz wyjaśnia ryzyko kontrahenta?
- Czy rozumiesz, dlaczego ten fundusz stosuje syntetyczną strukturę?
Ryzyko kontrahenta oznacza, że wynik części mechanizmu zależy od drugiej strony umowy. Regulacje i zabezpieczenia mają to ryzyko ograniczać, ale nie usuwają potrzeby czytania dokumentów.
Tabela: fizyczny ETF vs syntetyczny ETF
| Kryterium | Replikacja fizyczna | Replikacja syntetyczna |
|---|---|---|
| Co fundusz trzyma? | Składniki indeksu albo ich reprezentatywną próbkę. | Portfel zabezpieczający oraz umowę swap dającą wynik indeksu. |
| Co jest łatwiejsze do zrozumienia? | Zwykle sama struktura portfela. | Mechanizm wyniku wymaga sprawdzenia kontrahenta i zabezpieczeń. |
| Główne ryzyko operacyjne | Koszty obrotu, próbkowanie, płynność składników, pożyczanie papierów. | Ryzyko kontrahenta, zasady zabezpieczenia i przejrzystość swapu. |
| Kiedy może mieć sens? | Gdy indeks jest płynny i łatwy do kupienia w portfelu funduszu. | Gdy rynek jest trudny do fizycznego odwzorowania albo syntetyka poprawia tracking. |
| Co sprawdzić w dokumentach? | Pełna replikacja czy sampling, skład, pożyczanie papierów, tracking difference. | Swap, kontrahent, zabezpieczenie, ryzyko kontrahenta, tracking difference. |
Przykład w PLN
Załóżmy, że porównujesz dwa ETF-y dywidendowe na podobny segment rynku. Inwestujesz 10 000 zł i oba fundusze mają podobny TER. Różnica nie musi być widoczna w pierwszej tabeli kosztów.
| Wariant | Co widzisz na start | Dodatkowe pytanie |
|---|---|---|
| ETF fizyczny | Fundusz pokazuje skład portfela i największe pozycje. | Czy kupuje cały indeks, czy tylko próbkę, i jak to wpływa na tracking difference? |
| ETF syntetyczny | Fundusz pokazuje metodę swapową i wynik wobec indeksu. | Kto jest kontrahentem, jakie jest zabezpieczenie i czy rozumiesz ryzyko swapu? |
Jeśli różnica wyniku wobec indeksu wynosi 0,3 punktu procentowego rocznie, przy 10 000 zł to około 30 zł w pierwszym roku. Przy większym portfelu i wielu latach takie różnice są bardziej widoczne. Nadal nie jest to prognoza ani rekomendacja. To sposób, żeby nie wybierać ETF-u po samej nazwie.
Gdzie znaleźć metodę replikacji?
Zacznij od oficjalnej strony emitenta ETF-u. Szukaj dokumentów: KID, factsheet, prospekt, raport roczny i strona produktu. Materiały Komisji Europejskiej o PRIIPs i KID wyjaśniają, że dokument ma pomóc klientowi detalicznemu porównać podstawowe cechy, ryzyka i koszty produktu.
W praktyce zapisz:
- metodę replikacji: physical, full replication, optimized sampling, synthetic, swap-based,
- nazwę indeksu i walutę funduszu,
- TER albo ongoing charges,
- politykę dystrybucji albo akumulacji,
- tracking difference za kilka okresów, jeśli dane są dostępne,
- informację o pożyczaniu papierów lub swapie,
- ryzyka opisane w KID i prospekcie.
Jeżeli dokumenty są niejasne albo nie możesz znaleźć metody replikacji, potraktuj to jako sygnał ostrzegawczy. Nie musisz rozumieć każdego terminu prawnego, ale powinieneś umieć powiedzieć własnymi słowami, skąd fundusz bierze wynik.
Kiedy broker ma znaczenie?
Ten temat ma intencję brokerską, bo metoda replikacji jest częścią wyboru konkretnego ETF-u. Broker nie sprawi, że ETF fizyczny albo syntetyczny stanie się automatycznie lepszy. Ma jednak wpływ na dostępność instrumentu, giełdę, walutę, dokument KID, koszt transakcji, przewalutowanie i raporty.
Zanim wybierzesz rachunek pod ETF-y dywidendowe, sprawdź:
- Czy broker pokazuje KID i podstawowe dokumenty przed zakupem?
- Czy ETF jest dostępny dla inwestora detalicznego z Polski bez obejść?
- Czy kupujesz fundusz w EUR, USD czy innej walucie?
- Ile kosztuje zakup za 1000 zł, 3000 zł i 10 000 zł?
- Czy raporty pomogą później odtworzyć dystrybucje, waluty i podatki u źródła?
Jeżeli dopiero układasz kryteria rachunku, przejdź przez checklistę brokera do dywidend oraz artykuł broker do ETF-ów dywidendowych. Jedną z opcji do sprawdzenia przy zagranicznych ETF-ach może być DEGIRO dla inwestora dywidendowego. To link polecający; autor Dywidenciarza może otrzymać wynagrodzenie zgodnie z warunkami programu.
Nie traktuj tego jako rekomendacji konkretnego brokera. Najpierw zapisz, jakie ETF-y chcesz porównać, jaką walutą wpłacasz środki i jakie dokumenty będą Ci potrzebne.
Brokerzy
Porównaj rachunek pod ETF-y po dokumentach i kosztach
Checklista brokera
Porównaj rynki, waluty, koszty, IKE/IKZE i wygodę obsługi zanim otworzysz rachunek.
DEGIRO
Zobacz osobny opis sytuacji, w których zagraniczny broker może pasować do portfela dywidendowego.
Najczęstsze błędy
Największy błąd to założenie, że metoda replikacji sama rozstrzyga wybór funduszu. Fizyczny ETF może być prostszy do zrozumienia, ale nadal może mieć wysokie koszty, słaby tracking albo niedopasowaną walutę. Syntetyczny ETF może dobrze odwzorowywać indeks, ale wymaga zrozumienia swapu i zabezpieczeń.
Unikaj tych skrótów:
- wybierania ETF-u tylko dlatego, że ma niskie TER,
- ignorowania tracking difference,
- mylenia metody replikacji z polityką wypłat,
- kupowania funduszu, którego dokumentów nie rozumiesz,
- zakładania, że historycznie dobre odwzorowanie zostanie takie samo,
- traktowania syntetycznej struktury jako automatycznej wady albo zalety.
Jeśli porównujesz ETF-y dywidendowe, czytaj metodę replikacji razem z artykułem tracking difference ETF i tekstem TER ETF: co to jest. Dopiero potem patrz na wypłaty.
Najczęstsze pytania
Czy fizyczny ETF zawsze jest lepszy?
Nie. Fizyczna replikacja bywa prostsza do zrozumienia, ale nie gwarantuje niższych kosztów, lepszej płynności ani idealnego odwzorowania indeksu. Sprawdź skład, TER, tracking difference i walutę.
Czy syntetyczny ETF jest niebezpieczny?
Nie musi być niebezpieczny, ale jest bardziej złożony. Kluczowe są dokumenty, kontrahent, zabezpieczenie swapu i to, czy rozumiesz ryzyko kontrahenta. Jeśli nie rozumiesz mechanizmu, nie używaj go jako pierwszego wyboru tylko dlatego, że ma dobry wynik historyczny.
Czy metoda replikacji wpływa na dywidendy?
Może wpływać pośrednio. Sama wypłata zależy od polityki funduszu, indeksu, kosztów, podatków i struktury. Przy ETF-ie dystrybuującym sprawdź, czy fundusz faktycznie wypłaca gotówkę, jak zmieniały się dystrybucje i jak wygląda wynik całkowity.
Czy broker pokazuje metodę replikacji?
Czasem tak, ale nie zawsze w wystarczającym szczególe. Traktuj brokera jako miejsce dostępu do instrumentu, a metodę replikacji sprawdzaj przede wszystkim u emitenta ETF-u w KID, factsheet i prospekcie.
Następne kroki
- Wybierz 2-3 ETF-y na podobny indeks albo podobny segment rynku.
- Zapisz metodę replikacji, TER, walutę, typ wypłat i tracking difference.
- Sprawdź, czy fundusz jest dostępny u brokera z KID i bez obejść.
- Przelicz potencjalne wypłaty w szybkim kalkulatorze dywidendowym.
- Jeżeli porównujesz kilka pozycji naraz, użyj kalkulatora portfela dywidendowego, żeby zobaczyć waluty i koncentrację.
Podsumowanie
- Replikacja ETF-u pokazuje, jak fundusz odwzorowuje indeks.
- Fizyczny ETF kupuje składniki indeksu albo reprezentatywną próbkę.
- Syntetyczny ETF używa swapu, więc wymaga sprawdzenia kontrahenta i zabezpieczeń.
- Metoda replikacji nie zastępuje analizy TER, tracking difference, waluty i dokumentów.
- Broker ma znaczenie dopiero po określeniu ETF-u, dokumentów, kosztów i waluty zakupu.